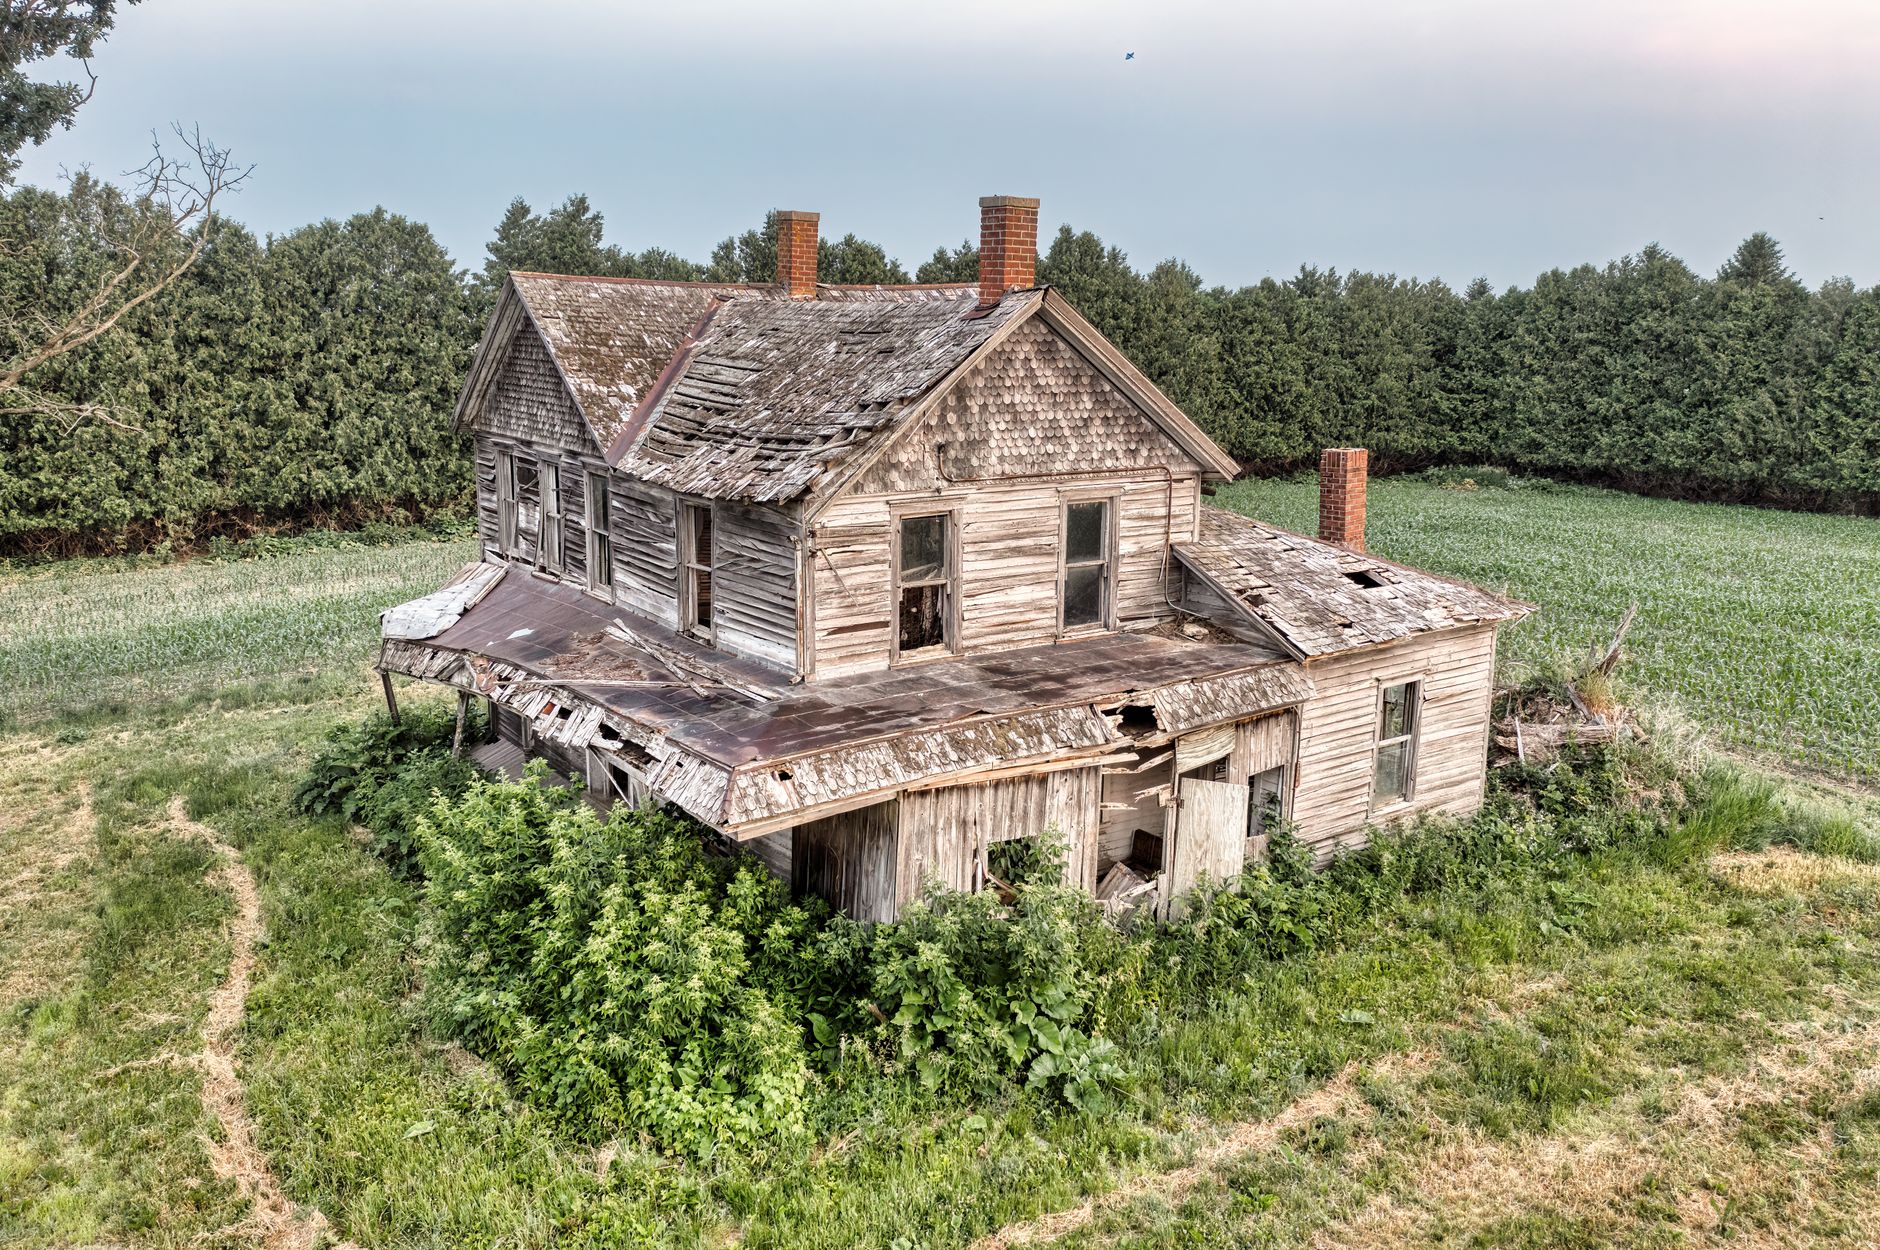
「空き家を放置すると固定資産税が6倍になる」という話を聞いて、不安を感じている方は多いのではないでしょうか。しかし実際には、すべての空き家が自動的に6倍になるわけではありません。一定の条件を満たし、自治体から「特定空き家」に認定されて初めて、税負担が大きく跳ね上がる仕組みになっています。
この記事では、「いつから固定資産税が6倍になるのか」という時系列の疑問を軸に、特定空き家に認定されるまでの流れ・期間・判断基準をわかりやすく整理します。また、2023年の法改正で新たに加わった「管理不全空き家」との違い、今すぐできる回避策も具体的に解説しますので、ぜひ最後まで読んでみてください。
固定資産税が「6倍」になる仕組み|住宅用地の特例とは何か
まず、なぜ空き家が6倍になるのかという仕組みを理解しておきましょう。
現行の地方税法では、住宅が建っている土地(住宅用地)には固定資産税を大幅に軽減する「住宅用地の特例」が適用されます。具体的には以下のとおりです。
- 小規模住宅用地(200㎡以下の部分):課税標準額が1/6に軽減
- 一般住宅用地(200㎡超の部分):課税標準額が1/3に軽減
この特例は「住居として利用している建物がある」という前提で認められているものです。しかし、空き家が「特定空き家」に認定されると、この特例の対象から除外されます。その結果、土地の課税標準額が最大6倍(1/6の逆数)に跳ね上がり、固定資産税も最大6倍になるというわけです。
建物の固定資産税は認定後も増えるわけではありませんが、土地にかかる税額が跳ね上がる影響が非常に大きいため、実質的な税負担は大幅に増えます。
固定資産税の基本的な仕組みや空き家全般の税額目安については、こちらの記事で解説しています。
「特定空き家」に認定されるまでの手順・期間・判断基準
固定資産税が6倍になるのは「特定空き家に認定されてから」です。では、いつ・どんな流れで認定されるのでしょうか。
特定空き家の認定基準
空家等対策特別措置法(空き家対策特別措置法)に基づき、市区町村が以下のいずれかに該当すると判断した場合に「特定空き家」として認定できます。
- そのまま放置すれば倒壊等、著しく保安上危険となるおそれのある状態
- 著しく衛生上有害となるおそれのある状態(ゴミの堆積・悪臭など)
- 著しく景観を損なっている状態
- 周辺の生活環境の保全のために放置することが不適切な状態
「見た目が古い」「雨漏りがある」という程度では、すぐに認定されるわけではありません。壁や屋根の崩落リスク、外壁の剥落、雑草・樹木の著しい繁茂、害虫・害獣の発生など、周辺環境に実害をおよぼす可能性がある場合に判断されます。
認定までの一般的な流れ
特定空き家に認定されるまでには、通常いくつかのステップがあります。
- ①立入調査・現地確認:市区町村の担当者が現地を調査します。近隣からの通報がきっかけになることも多いです。
- ②所有者への通知・指導:自治体から所有者に対して改善を促す「助言・指導」の通知が届きます。
- ③勧告:指導に応じない場合、「勧告」が行われます。この段階で住宅用地の特例が外れ、固定資産税が最大6倍になります。
- ④命令・代執行:さらに改善されない場合、行政代執行(強制撤去)が行われることもあります。
重要なのは、固定資産税が6倍になるタイミングは「特定空き家に認定され、かつ勧告を受けた年の翌年度から」が基本です。認定されただけでなく、「勧告」というステップを経て初めて特例が外れます。
認定から勧告までの期間は法律上定められていませんが、一般的には自治体から指導・通知が届いてから数か月〜1年以上かかるケースが多いとされています。ただし、自治体によって対応スピードに差があるため、あくまでも目安とお考えください。
空き家を放置することのリスクや罰則について詳しくはこちらの記事で解説しています。
「管理不全空き家」とはどう違う?2023年改正で何が変わったか
2023年に空き家対策特別措置法が改正され、「管理不全空き家」という新しい区分が創設されました。特定空き家と混同されやすいので、違いを整理しておきます。
管理不全空き家とは
管理不全空き家とは、特定空き家ほど深刻な状態ではないものの、適切な管理が行われていないことで将来的に特定空き家になるおそれがあると判断された空き家です。たとえば次のような状態が該当する可能性があります。
- 外壁や屋根に軽度の破損がある
- 庭木や雑草が敷地内で著しく繁茂しているが、まだ倒壊リスクはない
- 窓ガラスが割れているなど防犯上の問題がある
管理不全空き家に認定されたときの税への影響
2023年の改正により、管理不全空き家として「勧告」を受けた場合も、住宅用地の特例が解除されることとなりました。つまり、特定空き家に至る前の段階であっても、固定資産税が最大6倍になり得るのです。
これは大きな変化です。改正前は「特定空き家に認定されて勧告を受けなければ大丈夫」という考え方ができましたが、改正後は「軽度の管理不全でも勧告を受ければ6倍になりうる」という状況になっています。
特定空き家と管理不全空き家の比較
- 特定空き家:倒壊リスクや著しい衛生被害など深刻な状態。指導→勧告→命令→代執行の流れ。勧告後に特例解除。
- 管理不全空き家:特定空き家に至る前の管理不十分な状態。指導→勧告の流れ。勧告後に特例解除(2023年改正で追加)。
管理不全空き家の詳しい定義や通知が届いたときの対応については、こちらの記事もあわせてご覧ください。
今の自分の空き家は大丈夫か|認定リスクを高める状態のチェックポイント
「自分の空き家は特定空き家や管理不全空き家になるリスクがあるか」を自己診断するためのチェックポイントを挙げます。以下の項目に複数当てはまる場合は、早めの対処をお勧めします。
- 屋根・外壁が著しく劣化・破損している、または崩れかけている
- 窓ガラスが割れたまま放置されている
- 庭木・雑草が隣地や道路にはみ出している
- 屋内にゴミや廃材が放置されており、異臭・害虫が発生している
- 数年以上、一度も現地確認・清掃をしていない
- 近隣住民からの苦情が入ったことがある
- 自治体から文書(通知・調査票など)が届いたことがある
特に自治体から通知が届いた段階は要注意です。放置すれば「指導→勧告」へ進む可能性があります。早急に専門家や自治体窓口に相談しましょう。
固定資産税6倍を回避する対策|認定前にとれる選択肢と具体的な手順
特定空き家・管理不全空き家への認定を避け、固定資産税の増加を防ぐためにとれる対策を整理します。
①定期的な管理・清掃を行う
認定の判断基準の多くは「管理が行き届いていないこと」です。少なくとも年2〜4回程度は現地を訪問し、草刈り・清掃・建物の点検を行いましょう。遠方で通えない場合は、空き家管理代行サービスを活用する方法もあります。
②修繕・リフォームで建物を維持する
屋根・外壁・窓など、外から見える部分の劣化は認定リスクを高めます。費用はかかりますが、最低限の修繕をしておくことで認定を避けられる可能性があります。自治体によってはリフォーム費用の補助金制度も設けられているので、事前に確認してみましょう。
③賃貸に出す・活用する
誰かが住んでいる、または事業で活用されている状態であれば、空き家として認定されるリスクは大きく下がります。空き家バンクへの登録や不動産会社への相談を検討してみてください。
④売却する
管理の手間や税負担を考えると、売却が最もシンプルな解決策になるケースもあります。建物が古い場合は「古家付き土地」として売り出す方法や、解体してから売却する方法もあります。売却時には税金の特例(3,000万円特別控除など)が使える場合もありますので、早めに確認しておきましょう。
⑤解体して更地にする(注意が必要)
建物を解体すると「住宅用地の特例」が使えなくなり、更地のままでは土地の固定資産税が上がります。ただし、特定空き家として勧告を受けて特例が外れる場合と比べると、自分の判断で解体するほうがコントロールしやすいというメリットもあります。解体後に売却・活用する計画とセットで検討するとよいでしょう。
まとめ|「いつから6倍になるか」を知り、早めの行動を
空き家の固定資産税が6倍になるのは、「特定空き家または管理不全空き家に認定され、市区町村から勧告を受けた翌年度から」が基本です。放置したからといってすぐに上がるわけではありませんが、2023年の法改正で管理不全空き家という区分が設けられ、以前よりも対象範囲が広がっています。
重要なポイントをまとめると以下のとおりです。
- 住宅用地の特例(最大1/6軽減)が外れることで、土地の固定資産税が最大6倍になる
- 6倍になるのは特定空き家または管理不全空き家として「勧告」を受けた後
- 2023年改正で管理不全空き家が新設され、軽度の管理不全でも勧告対象になりうる
- 自治体から通知が届いた段階で早急に対応することが大切
- 定期的な管理・修繕・賃貸・売却・解体など、状況に合った回避策を選ぶ
「うちの空き家は大丈夫だろう」と思って放置していると、ある日突然、自治体から通知が届くケースも少なくありません。まずは現地の状態を確認し、必要であれば不動産会社・司法書士・行政書士・税理士などの専門家や自治体の空き家相談窓口に早めにご相談されることをお勧めします。
なお、固定資産税の具体的な計算方法や特例の適用可否は物件ごとの条件によって異なります。正確な税額や対策の方針については、お住まいの自治体窓口や税理士・行政書士にご相談のうえご判断ください。
本記事は一般的な情報提供を目的としており、法律・税務・不動産に関する個別の助言ではありません。具体的な手続きや判断については、司法書士・行政書士・税理士などの専門家、または地域の農業委員会・自治体の窓口にご確認ください。
アイキャッチ画像: Photo by Tom Fisk / Pexels
コメント