都市部に農地を持つ方が相続や所有者の高齢化を機に直面するのが「生産緑地」の問題です。「生産緑地とは何か」「指定されると売れないのか」「転用や売却はできるのか」といった疑問をお持ちの方は少なくありません。本記事では、生産緑地の定義・税制上のメリットと制限・2022年問題の背景・指定解除の手続き・転用や売却の流れを、一般の方にもわかりやすくまとめました。
生産緑地とは?生産緑地地区の定義と指定の仕組み
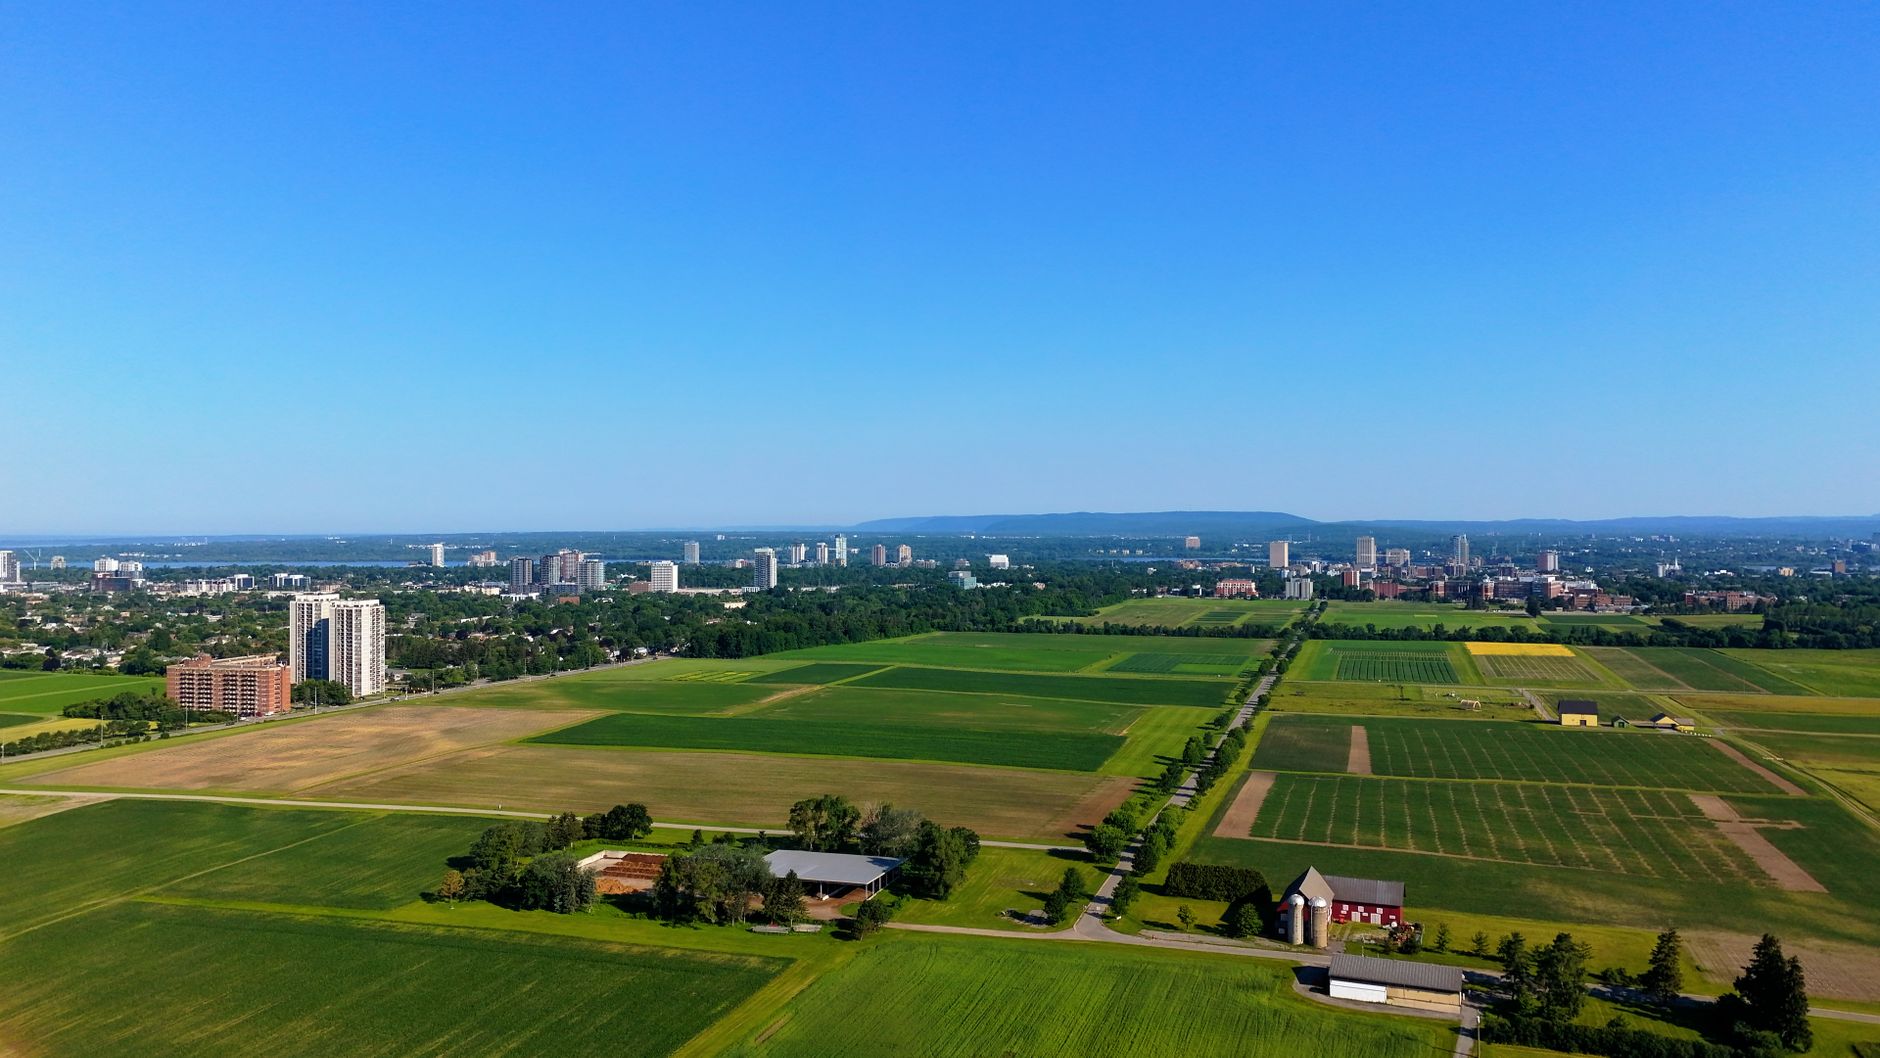
生産緑地とは、都市計画法に基づく「市街化区域」内に存在する農地のうち、一定の要件を満たして市町村から「生産緑地地区」として指定を受けた土地のことです。
通常、市街化区域の農地は宅地化が促進される対象とされますが、生産緑地に指定されると農地として保全することが認められ、引き続き農業を続けられるようになります。都市の緑や農地を守ることを目的とした制度です。
指定を受けるには、主に以下の条件を満たす必要があります。
- 市街化区域内の農地・採草放牧地・混牧林地であること
- 面積が原則500㎡以上であること(市町村によっては300㎡以上に引き下げも可能)
- 農林漁業の継続が可能な条件を備えていること
- 公害・災害の防止など良好な生活環境の保全に役立つと認められること
指定は市町村が都市計画として行い、土地の所有者が申し出ることで手続きが始まります。一度指定されると、原則として30年間は農地として維持する義務が生じます。
生産緑地法の歴史と「2022年問題」とは何か
生産緑地制度は1974年(昭和49年)の生産緑地法制定によって誕生しました。その後1992年(平成4年)に法改正が行われ、市街化区域内の農地が「宅地化農地」と「保全農地(生産緑地)」に区分されました。この1992年の改正を機に、多くの農家が生産緑地の指定を受けました。
ここで問題になったのが「2022年問題」です。1992年に指定を受けた生産緑地は、制度上30年後の2022年に指定満了を迎えることになりました。指定が解除されると、大量の農地が一気に宅地化・売却される可能性があり、地価の急落や周辺の土地市場への影響が懸念されました。
こうした事態を緩和するため、国は2017年(平成29年)に「特定生産緑地制度」を新設しました。これは、指定満了を迎える生産緑地について、所有者の申し出によって指定期間を10年ごとに延長できる仕組みです。
- 特定生産緑地の指定を受けた場合:引き続き税制優遇が継続され、農地として保全される
- 特定生産緑地の指定を受けなかった場合:満了後は買取申出(指定解除)が可能になり、税制優遇が終了する
2022年問題は制度整備によって一定程度緩和されましたが、特定生産緑地の指定を受けなかった土地については順次指定解除が可能になっており、今後も注目が必要な問題です。
生産緑地に指定されると何が変わる?税制優遇と行為制限
生産緑地の指定を受けると、大きく「税制上の優遇」と「行為の制限」という2つの変化が生じます。この両面を理解しておくことが重要です。
税制上の優遇
生産緑地に指定されると、以下のような税制上のメリットがあります。
- 固定資産税・都市計画税の軽減:市街化区域内の農地は通常、宅地並みの評価で課税されますが、生産緑地は農地として評価されるため、税額が大幅に低くなります。
- 相続税の納税猶予:農業を継続することを条件に、生産緑地に係る相続税の納税を猶予する制度が利用できます。条件を満たし続ければ、最終的に猶予税額が免除されるケースもあります。
農地の相続税評価や納税猶予制度については、適用条件が複雑なため、詳しくは税理士や地域の農業委員会・税務署にご確認ください。
農地の相続税と納税猶予制度について詳しくは、こちらの記事で解説しています。
行為の制限
一方で、生産緑地に指定されると行為が厳しく制限されます。
- 農業・農業関連施設の整備以外の建築物の建設は原則禁止
- 宅地造成・土石の採取などの土地の形質変更も原則禁止
- 指定期間中(30年間)は宅地化などの転用が原則できない(農地のまま農業者に売ることは、農地法の許可を得ればできる)
つまり、税制の優遇を受ける代わりに、土地の使い方が大きく縛られるということです。「相続してみたら生産緑地だった」というケースでは、この制限に気づかず困惑される方もいますので、早めに確認することが大切です。
農地の固定資産税の仕組みについて詳しくは、こちらの記事で解説しています。
生産緑地の指定解除・買取申出の手続きと条件
生産緑地の指定から30年が経過すると、所有者は市町村に対して土地の「買取申出」を行うことができます。これが実質的な指定解除の手続きです。
買取申出ができる条件
30年の指定期間経過のほかに、以下の場合も買取申出が可能です。
- 農業の主たる従事者が死亡・重篤な障害を負ったとき
- 農業の主たる従事者が農業に従事することを不可能にする故障を有するに至ったとき
これらは「営農困難時買取申出」と呼ばれ、指定期間中であっても申出が認められます。
手続きの流れ
- ①買取申出書の提出:市町村の担当窓口(農政担当課など)に買取申出書を提出します。
- ②市町村による買取検討:市町村は申出の日から1か月以内に、買い取るかどうかを通知します。
- ③あっせん・協議:市町村が買い取らない場合、農業委員会などによるあっせんが行われることがあります。
- ④行為制限の解除:申出の日から3か月以内に買取りや農業者への売却が成立しない場合、建築や造成などの行為制限が解除され、市街化区域の一般の農地として扱われます。
指定が解除されると、固定資産税・都市計画税は宅地並み評価に切り替わります。また、相続税の納税猶予を受けていた場合は猶予税額の納付が必要になるケースもあります。税務面の影響が大きいため、手続き前に税理士や地域の農業委員会・自治体窓口への相談をおすすめします。
生産緑地を転用・売却するときの流れと注意点
生産緑地の転用(宅地化など)は、指定期間中は原則として認められていません(農地のまま農業者に売ることは、農地法の許可を得ればできます)。しかし指定解除後や、一定の条件下では転用・売却が可能になります。
転用できるタイミング
- 買取申出後、市町村が買い取らず指定解除となった後
- 特定生産緑地の更新をしないまま30年の期間満了を迎えた後
指定解除後は市街化区域内の農地となるため、農地法に基づく農地転用の手続きが必要です。市街化区域内の農地は農業委員会への届出で対応できる場合が多いですが、転用目的・面積・隣接する土地の状況によって取り扱いが異なることがあります。詳しくは地域の農業委員会・自治体にご確認ください。
農地転用の手続きについて詳しくは、こちらの記事で解説しています。
売却するときの注意点
- 税金の確認:相続税の納税猶予を利用していた場合、売却により猶予が打ち切られ、利子税とともに一括納付が必要になることがあります。
- 売却先の確認:農地として売却する場合、農業委員会の許可が必要です。宅地として売却する場合は転用手続きが先行します。
- 相続登記の確認:相続した農地の場合、売却前に相続登記が完了していることが必要です。
相続した生産緑地はどう対処すればよいか?選択肢と相談先
親から生産緑地を相続した場合、「農業を続けるつもりがないのにどうすればよいか」と悩む方は多いです。選択肢と、それぞれのポイントを整理します。
主な選択肢
- ①農業を継続して生産緑地を維持する:自ら農業を継続するか、農業者に貸し出すことで指定を維持できます。引き続き税制優遇を受けられますが、管理コストや農業従事の義務が伴います。
- ②特定生産緑地の指定を受けて延長する:すぐに売却・転用の予定がなければ、特定生産緑地として10年延長することで税制優遇を継続できます。
- ③買取申出をして指定を解除し、売却・転用する:指定期間満了後または営農困難時に買取申出を行い、解除後に売却や宅地転用を目指します。納税猶予の打ち切りなどに注意が必要です。
- ④市町村や農業者への売却・貸し出しを検討する:買取申出後、市町村や農業委員会のあっせんによって農業者に売却・貸し出す方法もあります。
まず確認すべきチェックポイント
- 相続した農地が生産緑地に指定されているか(市町村の都市計画課で確認可能)
- 特定生産緑地の指定を受けているか・指定満了はいつか
- 相続税の納税猶予を利用しているか
- 農業の主たる従事者は誰か・継続できる状況か
相談先
- 市町村の農政担当課・都市計画課:指定状況・手続き・特定生産緑地の確認
- 農業委員会:農地転用・売買の許可・あっせんに関する相談
- 税理士:相続税の納税猶予・固定資産税の試算・売却時の税金計算
- 司法書士・行政書士:相続登記・農地転用の届出・書類作成のサポート
- 不動産会社(農地取引に詳しい業者):売却価格の相場確認・買い手探し
農地の相続後の手続き全般については、農業委員会・自治体窓口・税理士・司法書士など専門家への早めの相談が何より重要です。「とりあえず放置」は固定資産税の増加や管理義務の問題につながることがありますので、できるだけ早く現状を把握することをおすすめします。
まとめ
生産緑地とは、市街化区域内の農地を農地として保全するための都市計画制度です。指定を受けると固定資産税の軽減・相続税の納税猶予といった大きな税制優遇が得られる一方、30年間は宅地化などの転用が原則できないという行為制限も伴います。
2022年問題では多数の生産緑地が指定満了を迎えましたが、特定生産緑地制度によって10年延長の仕組みが整備されました。指定解除後は買取申出を経て転用・売却が可能になりますが、相続税の納税猶予の打ち切りなど税務面の影響が大きいため、必ず事前に税理士や農業委員会に相談することが重要です。
相続した生産緑地を持て余している場合は、まず指定状況と特定生産緑地の有無を市町村の都市計画課・農政担当課で確認し、自分の状況に合った選択肢を税理士・農業委員会・司法書士などの専門家と一緒に検討してみてください。個別の税務判断や手続きの要否は状況により異なりますので、必ずご自身の状況に応じた専門家へのご相談をおすすめします。
本記事は一般的な情報提供を目的としており、法律・税務・不動産に関する個別の助言ではありません。具体的な手続きや判断については、司法書士・行政書士・税理士などの専門家、または地域の農業委員会・自治体の窓口にご確認ください。
アイキャッチ画像: Photo by John Bravar / Pexels
コメント