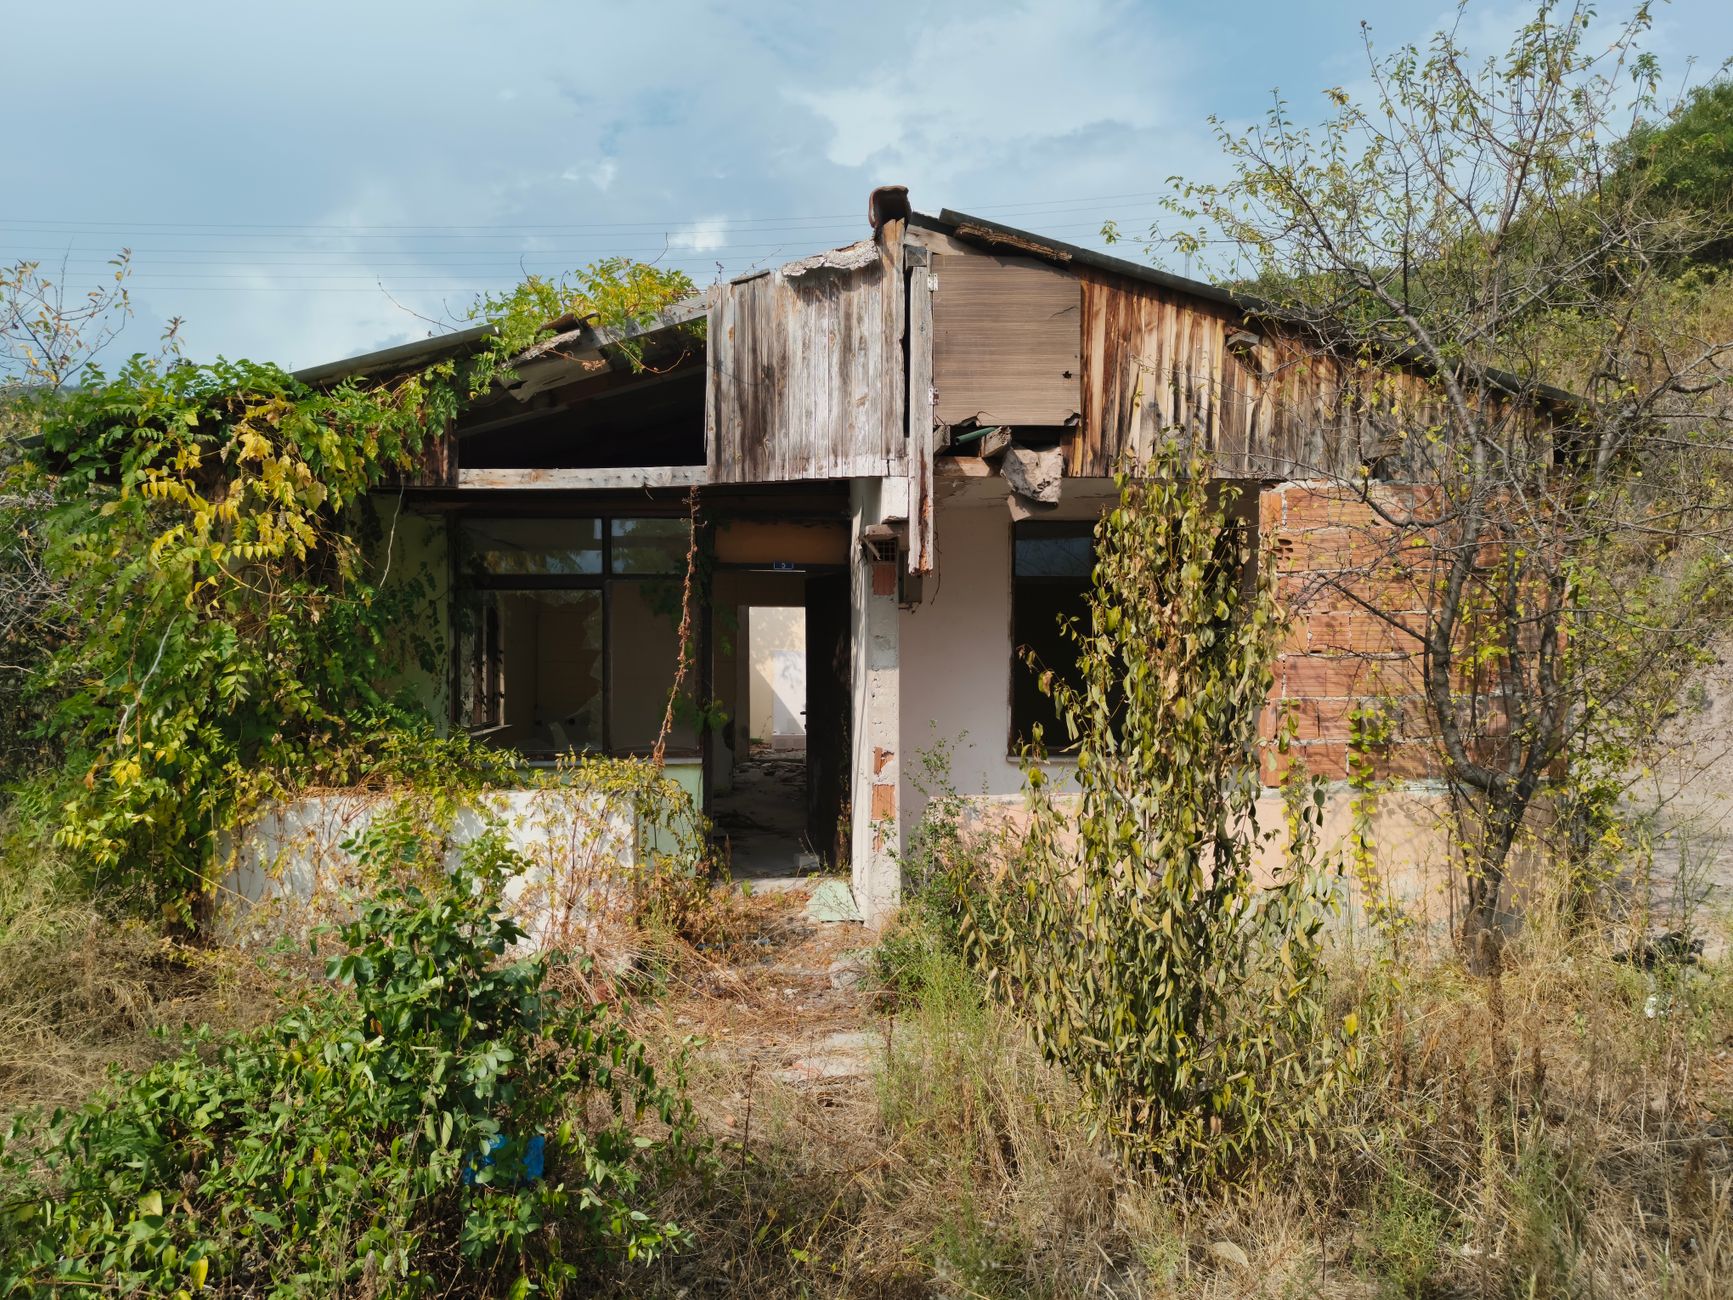
親が亡くなり、誰も住まなくなった実家——そのまま放置してしまうと、火災保険の面でも大きなリスクを抱えていることをご存知でしょうか。「親が入っていた保険がそのまま続いているから大丈夫」と思っていると、いざ火災や事故が起きたときに保険金が受け取れない、という事態になりかねません。
この記事では、相続した実家が空き家になったときに火災保険がどうなるか、適用外になるケース、空き家専用保険の選び方、そして必要な手続きまでをわかりやすく解説します。
相続した実家が「空き家」になると火災保険はどうなるか
亡くなった親が加入していた火災保険は、相続によって自動的に子どもへ引き継がれます。ただし、保険契約が自動継続されているからといって、補償が有効とは限りません。
火災保険には、契約後に建物の使い方が変わったら保険会社に知らせる「通知義務」があります。契約時の条件(=居住用の住宅)と実態(=誰も住んでいない空き家)がかけ離れてしまうと、保険会社から「リスクの変更があった」とみなされ、補償が制限されたり、最悪の場合は契約を解除されることがあります。
居住用物件と空き家では、火災や水濡れ・盗難などのリスクが大きく異なるため、保険会社は「物件の使用状況」を重要な契約条件としています。相続後も何もしないまま放置しておくことは、保険の面でも非常に危険な状態です。
空き家を相続した直後にやるべき手続き全般については、こちらの記事で解説しています。
住んでいない空き家に火災保険が適用されないケースとは
空き家の火災保険で最も注意すべきなのが「適用外」になるリスクです。具体的には、以下のような状況で補償が受けられなくなる可能性があります。
- 保険会社に連絡せずに空き家になった場合:契約時は「居住用」として申告していたのに、誰も住まなくなっても保険会社に連絡していないケース。「通知義務違反」とみなされ、保険金が支払われない可能性があります。
- 長期間無人のまま放置している場合:保険会社によっては「連続して30日以上無人」「1年以上空き家」といった条件が契約約款に定められており、この条件に当てはまると補償対象外となる場合があります。
- 名義変更をしていない場合:被相続人(亡くなった方)名義のままにしておくと、保険契約上の被保険者と実際の所有者が異なる状態になり、保険金請求時にトラブルになることがあります。
- 空き家の管理が著しく不十分な場合:雨漏りや老朽化を放置した結果の損害は、「管理義務の怠慢」として免責扱いになる可能性があります。
「払い続けているから大丈夫」ではなく、契約の中身と現状が合っているかを確認することが最優先です。なお、通知義務違反の有無や契約の有効性については、ご加入の保険会社・代理店に個別にご確認ください。空き家を放置することで生じる他のリスクについては、こちらの記事も参考にしてください。
空き家向け火災保険(専用プラン)の特徴と相場
近年、空き家の増加を背景に、保険会社各社が「空き家専用の火災保険プラン」を提供するようになっています。居住用の保険では対応できない「無人の建物」に特化した補償内容が特徴です。
空き家専用プランの主な特徴
- 無人・長期不在の状態でも補償が継続される
- 空き家特有のリスク(不法侵入による損害、老朽化による突発的な事故など)に対応したプランもある
- 短期契約(月単位・年単位)から選べる場合がある
- 管理会社や空き家管理サービスとセットで提供されているケースもある
保険料の目安
空き家向け火災保険の保険料は、建物の構造(木造か鉄骨・コンクリートか)、建物の評価額、補償内容によって大きく異なります。一般的な目安として、木造の空き家(評価額500〜1,000万円程度)で年間2〜6万円前後のケースが多いとされています。ただし保険会社や補償内容によって幅があるため、複数社から見積もりを取ることをおすすめします。実際の保険料は物件の状態や所在地によっても変わるため、詳細は各保険会社・代理店にお問い合わせください。
なお、居住用の一般的な火災保険と比べて保険料が高くなる傾向がありますが、補償なしで放置するリスクを考えると、必要なコストといえるでしょう。
既存の火災保険を継続するときに必ず行う「通知・名義変更」手続き
親が契約していた火災保険をそのまま継続したい場合、または解約して新たに加入し直す場合にかかわらず、まず行わなければならない手続きがあります。
① 保険会社への「使用状況の変更」の通知
相続によって空き家になったことを、速やかに保険会社へ連絡してください。「居住用」から「空き家(無人)」への変更は、リスク区分が変わる重要な変更事項です。連絡が遅れると、その間の事故について補償が受けられない可能性があります。
② 契約者・被保険者の名義変更
被相続人(故人)名義の保険契約は、相続人の名義に変更する必要があります。手続きには一般的に以下の書類が必要です(保険会社によって異なります)。
- 被相続人の死亡を確認できる書類(戸籍謄本など)
- 相続人であることを証明する書類(戸籍謄本、遺産分割協議書など)
- 新しい契約者(相続人)の本人確認書類
③ 補償内容の見直し
名義変更のタイミングで、補償内容が空き家の状況に合っているかも確認しましょう。居住用のまま設計された補償(家財保険など)は不要になる場合がありますし、逆に空き家に必要な第三者賠償補償が含まれていない場合もあります。
相続登記についても義務化されており、名義変更と合わせて対応が必要です。詳しくはこちらの記事をご参照ください。
空き家の火災保険で補償すべきリスク(火災・自然災害・第三者賠償)
空き家は誰も住んでいないからこそ、さまざまなリスクにさらされています。火災保険を選ぶ際は、以下のリスクをカバーできるか確認してください。
火災・爆発リスク
最も基本的な補償です。ただし、老朽化した配線からの出火や放火(無人物件は放火のターゲットになりやすい傾向があります)なども対象になるか、約款を確認しましょう。
自然災害リスク(風災・水災・雪害など)
台風による屋根の飛散、大雪による倒壊、豪雨による浸水など、自然災害による損害も補償対象に含まれているかチェックが必要です。特に古い建物は自然災害に弱いため、風災・雪害・水災の補償は外さないことをおすすめします。
第三者賠償リスク(施設賠償責任)
空き家の管理が不十分で、建物の外壁や屋根が落下して通行人や隣家を傷つけた場合、所有者が損害賠償責任を問われることがあります。このリスクに備えるのが「施設賠償責任保険」や、個人賠償責任保険の特約です(空き家が補償の対象に含まれるかは商品によって異なります)。空き家の場合、特にこの補償が重要です。賠償責任の範囲や補償条件については、保険会社・代理店にご確認ください。
単体の火災保険に施設賠償責任特約がついていない場合は、別途加入を検討してください。保険料は年間数千円程度から加入できるものもあります。
盗難・不法侵入リスク
無人の空き家は盗難や不法侵入の標的になりやすい面があります。残置物(家財)がある場合は盗難補償も検討に値しますが、空き家の場合は家財保険が不要なケースも多いため、実態に応じて判断しましょう。
保険を選ぶ際のチェックポイントと専門家への相談先
実家の空き家に合った火災保険を選ぶために、以下のチェックポイントを参考にしてください。
保険選びのチェックリスト
- □ 「空き家(無人)」での補償が明記されているか:約款や商品説明に「無人建物可」「空き家対応」などの記載があるか確認する
- □ 施設賠償責任補償が含まれているか:含まれていない場合は特約で追加できるか確認する
- □ 風災・雪害・水災が補償範囲に含まれているか:省略すると保険料は下がるが、リスクが高い地域では外さないほうが無難
- □ 建物の評価額設定が適切か:過大・過小に設定されていると、いざというときに不足または掛け捨て過多になる
- □ 保険期間と解約条件を確認しているか:売却・解体が決まったときにスムーズに解約・精算できるか
- □ 複数社から見積もりを取っているか:空き家向けプランの保険料には差があるため、比較検討が重要
相談先の目安
- 保険代理店・損害保険会社:空き家向けプランの提案や見積もり比較はまずここへ。複数社を扱う代理店に相談すると選択肢が広がります。
- 司法書士・行政書士:名義変更に必要な相続手続きの書類作成・サポートを依頼できます。
- 空き家管理会社:保険のアドバイスを含めて空き家全体の管理を依頼できるケースがあります。
まとめ
相続した実家が空き家になると、従来の火災保険がそのまま有効とは限りません。保険会社への通知を怠ったまま放置すると、火災や事故が起きたときに保険金が受け取れないリスクがあります。
まず行うべきことを整理すると、次の3ステップです。
- ① 現在の保険契約を確認する:親が加入していた保険会社・内容を把握する
- ② 速やかに通知・名義変更を行う:空き家になったことを保険会社に連絡し、名義を相続人に変更する
- ③ 補償内容を見直す・必要なら空き家専用プランに切り替える:火災・自然災害・第三者賠償の補償が揃っているか確認する
空き家の保険は「とりあえず継続」ではなく、現状に合った補償内容かどうかを見直すことが大切です。個別の保険契約の内容や手続きについては、保険会社・代理店、または司法書士・行政書士などの専門家にご相談ください。空き家の今後の活用方針(売却・賃貸・解体など)を検討しながら、保険の必要期間も合わせて考えると、無駄のない備えができます。
本記事は一般的な情報提供を目的としており、法律・税務・不動産に関する個別の助言ではありません。具体的な手続きや判断については、司法書士・行政書士・税理士などの専門家、または地域の農業委員会・自治体の窓口にご確認ください。
アイキャッチ画像: Photo by Curtis Adams / Pexels
コメント